Zajęcie rachunku bankowego przez komornika oznacza blokadę środków znajdujących się na koncie. To jedna z najbardziej dotkliwych form egzekucji, bo odcina dostęp do pieniędzy potrzebnych na codzienne wydatki. Nie każde zajęcie oznacza jednak całkowity brak dostępu do środków. W praktyce dużo zależy od rodzaju wpływów, wysokości salda i tego, czy działa tzw. kwota wolna od zajęcia. Warto wiedzieć, kiedy wypłata jest możliwa, a kiedy bank po prostu jej nie przepuści.
Czy z zajętego konta da się wypłacić pieniądze?
Tak, ale nie zawsze i nie w pełnej wysokości. Samo zajęcie rachunku nie oznacza automatycznie, że każda złotówka na koncie przestaje być dostępna. Bank wykonuje zajęcie według przepisów i sprawdza, jaka część środków może pozostać do dyspozycji właściciela rachunku.
W typowej sytuacji działa kwota wolna od zajęcia. Oznacza to, że przy zwykłych długach część pieniędzy na rachunku powinna zostać dostępna. Dopiero nadwyżka ponad ten limit podlega blokadzie i może zostać przekazana komornikowi.
Przy zwykłych długach zajęcie konta nie zawsze blokuje całość środków. Inaczej wygląda to przy egzekucji alimentów, gdzie ochrona dłużnika jest wyraźnie mniejsza.
Problem pojawia się wtedy, gdy na konto wpływają różne środki z różnych źródeł, a bank nie rozpoznaje ich automatycznie albo stosuje blokadę technicznie, zanim sprawa zostanie wyjaśniona. Wtedy formalnie pieniądze mogą być chronione, ale praktycznie dostęp do nich bywa chwilowo utrudniony.
Jak działa kwota wolna od zajęcia na rachunku bankowym?
W przypadku rachunku bankowego obowiązuje ochrona części środków. Co do zasady bank powinien pozostawić do dyspozycji dłużnika kwotę odpowiadającą 75% minimalnego wynagrodzenia za pracę w skali miesiąca. Nie chodzi o jednorazową ochronę na cały okres egzekucji, ale o limit odnawiający się miesięcznie.
To ważne, bo wiele osób myli zajęcie rachunku z zajęciem pensji. To są dwie różne rzeczy. Najpierw wynagrodzenie może być częściowo chronione u pracodawcy, a potem po wpływie na konto zaczynają działać zasady dotyczące rachunku bankowego.
Kiedy kwota wolna działa, a kiedy nie
Kwota wolna dotyczy przede wszystkim standardowych egzekucji, takich jak niespłacone pożyczki, rachunki czy zaległości wobec wierzycieli prywatnych. W takich sprawach bank nie powinien blokować środków mieszczących się w ustawowym limicie.
Wyjątkiem są długi alimentacyjne. Przy alimentach ochrona jest znacznie węższa i bank może zablokować znacznie większą część środków. W praktyce oznacza to, że przy takim długu wypłata z zajętego konta bywa niemożliwa nawet wtedy, gdy przy zwykłym zadłużeniu część pieniędzy byłaby dostępna.
Znaczenie ma też moment wpływu środków. Jeśli w danym miesiącu wykorzystano już cały limit kwoty wolnej, kolejne wpływy mogą zostać objęte blokadą. To dlatego ktoś może wypłacić część pieniędzy na początku miesiąca, a pod koniec miesiąca nie mieć już dostępu do następnych środków.
Nie bez znaczenia jest również rodzaj rachunku. Przy koncie wspólnym sytuacja zwykle staje się bardziej skomplikowana, bo zajęcie może objąć środki znajdujące się na rachunku niezależnie od tego, kto faktycznie je wpłacał.
Jakich pieniędzy komornik nie powinien zabrać?
Nie wszystkie wpływy na konto mogą być skutecznie zajęte. Część świadczeń korzysta z ochrony i nie powinna trafić do egzekucji. Problem polega na tym, że bank nie zawsze od razu „widzi”, skąd pochodzą pieniądze, zwłaszcza jeśli przelew nie jest odpowiednio oznaczony albo wpływy mieszają się z innymi środkami.
Najczęściej ochroną objęte są świadczenia o charakterze socjalnym, rodzinnym albo pomocowym. Dotyczy to również części świadczeń związanych z niepełnosprawnością czy pomocą społeczną. W praktyce często trzeba wykazać, że konkretna kwota pochodzi właśnie z takiego źródła.
- świadczenia rodzinne i wychowawcze,
- świadczenia z pomocy społecznej,
- alimenty otrzymywane na dziecko,
- niektóre dodatki i zasiłki o charakterze ochronnym.
Jeśli takie pieniądze zostały zablokowane, nie oznacza to jeszcze, że przepadły. Zwykle potrzebny jest kontakt z bankiem i komornikiem oraz przedstawienie dokumentów potwierdzających źródło wpływu. Bez tego środki mogą pozostać zablokowane mimo tego, że formalnie nie powinny podlegać egzekucji.
Najwięcej problemów pojawia się nie wtedy, gdy pieniądze wolno zająć, ale wtedy, gdy nie wolno ich zająć, a system bankowy i tak blokuje rachunek „na wszelki wypadek”.
Co można zrobić, gdy bank zablokował za dużo?
Jeżeli dostęp do środków został ograniczony bardziej, niż powinien, nie warto czekać w nieskończoność. Bank działa na podstawie zawiadomienia o zajęciu, ale ma też obowiązek stosować przepisy o kwocie wolnej i o środkach wyłączonych spod egzekucji. Gdy to nie działa prawidłowo, trzeba zareagować.
Najpierw warto ustalić, z czego wynika blokada: czy chodzi o przekroczenie limitu kwoty wolnej, o zajęcie alimentacyjne, czy o nierozpoznanie źródła wpływu. Dopiero wtedy wiadomo, czy sprawę wyjaśnia się z bankiem, z komornikiem, czy z obiema stronami równocześnie.
- Sprawdzić tytuł zajęcia i rodzaj długu.
- Ustalić, jakie wpływy wpłynęły na konto i z jakiego źródła pochodzą.
- Złożyć w banku reklamację lub wniosek o odblokowanie środków chronionych.
- Skontaktować się z kancelarią komorniczą i przedstawić dokumenty potwierdzające charakter wpływu.
Przydatne bywają potwierdzenia przelewów, decyzje o przyznaniu świadczeń, odcinki wypłat albo zaświadczenia od pracodawcy czy właściwego organu wypłacającego świadczenie. Im szybciej takie dokumenty trafią do banku lub komornika, tym większa szansa na sprawne odblokowanie pieniędzy.
Czy można wypłacić pieniądze w oddziale albo z bankomatu mimo blokady
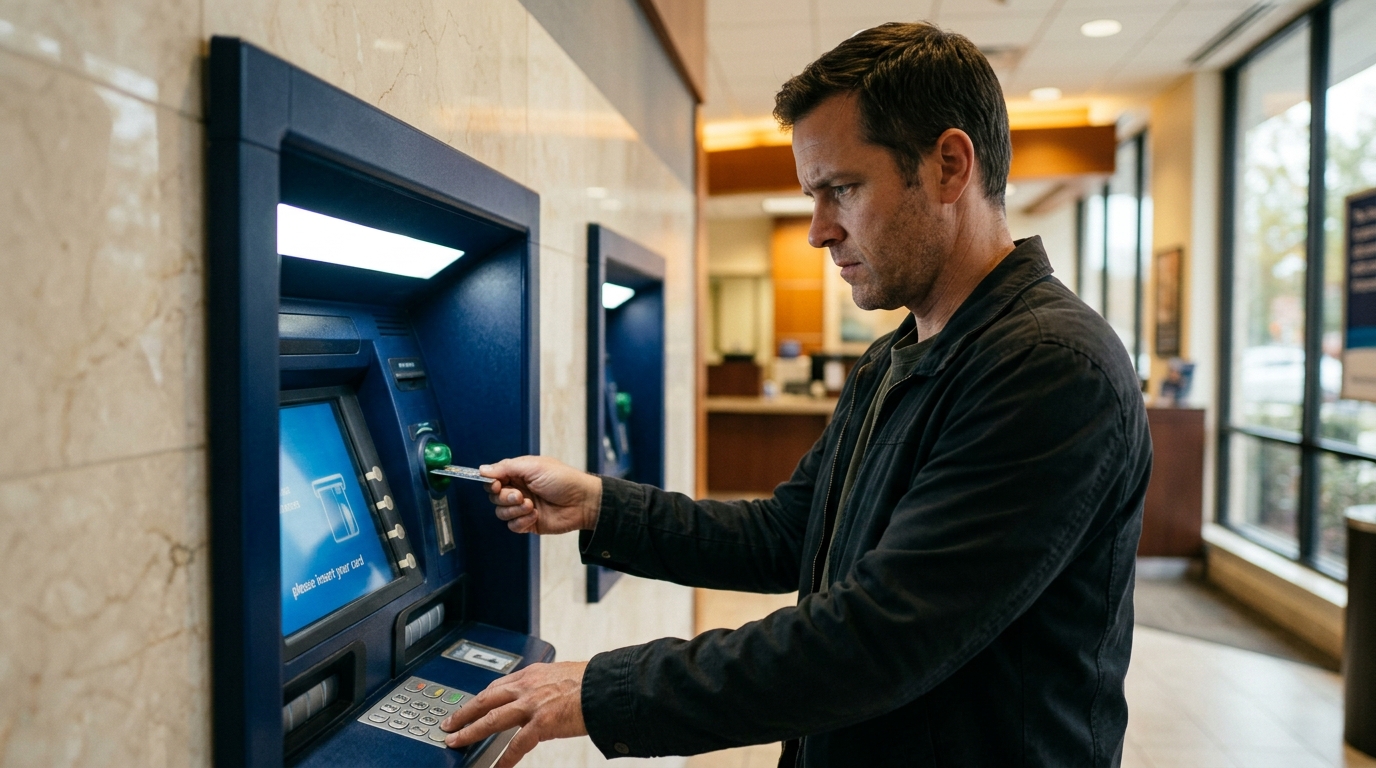
Jeżeli środki są objęte skuteczną blokadą, sposób wypłaty nie ma większego znaczenia. Bankomat, przelew, płatność kartą i wypłata w oddziale opierają się na tym samym saldzie dostępnym po uwzględnieniu zajęcia. Jeśli system pokazuje brak środków dostępnych, pracownik oddziału też zwykle ich nie wypłaci.
Inaczej wygląda sytuacja, gdy na rachunku pozostała część środków w ramach kwoty wolnej. Wtedy wypłata jest możliwa normalnie: kartą, BLIK-iem, przelewem albo w kasie banku, o ile bank udostępnia taką formę obsługi.
Zdarza się też, że blokada pojawia się nagle po zaksięgowaniu zajęcia, mimo że chwilę wcześniej pieniądze były jeszcze dostępne. Wtedy nie działa zasada „kto pierwszy, ten lepszy”. Jeśli bank zdążył przyjąć zajęcie, może zablokować środki znajdujące się na rachunku w momencie realizacji dyspozycji.
Nie ma też sensu zakładać, że wypłata gotówki tuż po wpływie pensji zawsze pozwoli ominąć egzekucję. Jeżeli zajęcie już działa, bank liczy saldo według bieżącego stanu rachunku i dostępnych limitów.
Zajęcie konta a pensja, emerytura i umowy cywilne
To jeden z częstszych punktów nieporozumienia. Ochrona wynagrodzenia u pracodawcy nie jest tym samym co ochrona środków już przelanych na rachunek. Pracodawca stosuje własne limity potrąceń, a bank stosuje zasady zajęcia rachunku bankowego.
Przy wynagrodzeniu za pracę część pensji może być chroniona jeszcze przed przelewem. Gdy jednak pieniądze trafią na konto, mieszają się z innymi wpływami i wtedy zaczyna działać limit dotyczący rachunku. Dlatego ktoś może mieć prawidłowo naliczoną wypłatę „na rękę”, a mimo to nie uzyskać do niej pełnego dostępu po wpływie na konto.
Podobnie bywa z emeryturą lub rentą. Część ochrony działa na etapie wypłaty świadczenia, ale po przelaniu na rachunek bank stosuje mechanizm zajęcia konta. To nie zawsze daje taki sam efekt jak potrącenie dokonywane bezpośrednio przez organ wypłacający świadczenie.
Przy umowach zlecenia i o dzieło sytuacja bywa mniej korzystna, bo zakres ochrony zależy od charakteru wypłaty i sposobu jej egzekwowania. Jeśli środki trafiają na rachunek, ostatecznie i tak znaczenie ma to, jak działa zajęcie konta i czy mieści się jeszcze kwota wolna.
Czy nowe konto albo konto wspólne rozwiązuje problem?
Samo otwarcie nowego rachunku zwykle nie załatwia sprawy. Jeśli trwa egzekucja, komornik może ustalić kolejne konta i skierować zajęcie również do nich. To nie dzieje się zawsze natychmiast, ale traktowanie nowego rachunku jako bezpiecznej kryjówki dla pieniędzy jest po prostu ryzykowne.
Jeszcze więcej kłopotów daje konto wspólne. W praktyce zajęcie takiego rachunku może utrudnić dostęp do pieniędzy także drugiemu współposiadaczowi. Potem trzeba wykazywać, które środki należały do osoby niezadłużonej. To zwykle oznacza dodatkowe pisma, czas i nerwy.
Kiedy warto działać od razu
Nie warto czekać, aż bank „sam odblokuje” pieniądze. Jeśli wpływy są chronione albo blokada wygląda na zbyt szeroką, reakcja powinna być szybka. Im dłużej środki pozostają na rachunku z niejasnym statusem, tym większa szansa, że zostaną przekazane dalej.
W praktyce znaczenie ma też porządek w dokumentach. Osobne konto do świadczeń chronionych, czytelne tytuły przelewów i możliwość szybkiego pokazania decyzji o przyznaniu świadczenia bardzo ułatwiają wyjaśnianie sprawy.
Jeżeli egzekucja dotyczy większego zadłużenia, dobrze też sprawdzić, czy wszystkie czynności są prowadzone prawidłowo. Czasem problem nie wynika z samego zajęcia, ale z błędu w identyfikacji wpływów albo w sposobie wykonania zajęcia przez bank.
Odpowiedź na pytanie „czy można wypłacić pieniądze z konta zajętego przez komornika” brzmi: czasem tak, ale tylko w granicach ochrony przewidzianej przez przepisy. Przy zwykłych długach najczęściej działa kwota wolna, przy alimentach ochrona jest dużo słabsza, a środki socjalne i rodzinne co do zasady nie powinny być zabierane. Jeśli bank zablokował za dużo, nie trzeba godzić się z tym automatycznie — trzeba to po prostu szybko wyjaśnić.